Introdução
Se você está pesquisando como funciona o consórcio, provavelmente está em uma destas situações:
- Quer comprar um imóvel ou carro, mas não quer pagar juros altos.
- Está comparando consórcio com financiamento.
- Ou já ouviu alguém dizer que “consórcio demora demais” e ficou com o pé atrás.
A verdade é que o consórcio é um dos modelos de compra mais mal compreendidos do Brasil.
Alguns acham que é lento demais.
Outros acreditam que é sorte pura.
E há quem diga que “não vale a pena”.
Mas será que isso é verdade?
Neste artigo, você vai entender:
- O que é consórcio de forma simples
- Como funciona o consórcio na prática (passo a passo)
- O que é contemplação e como acelerar
- Consórcio x financiamento: qual é melhor?
- Quando realmente vale a pena fazer consórcio
- E quando NÃO vale a pena
Sem promessa mágica.
Sem enrolação.
Apenas informação clara para você decidir com segurança.
Vamos começar pelo básico.
O que é consórcio?
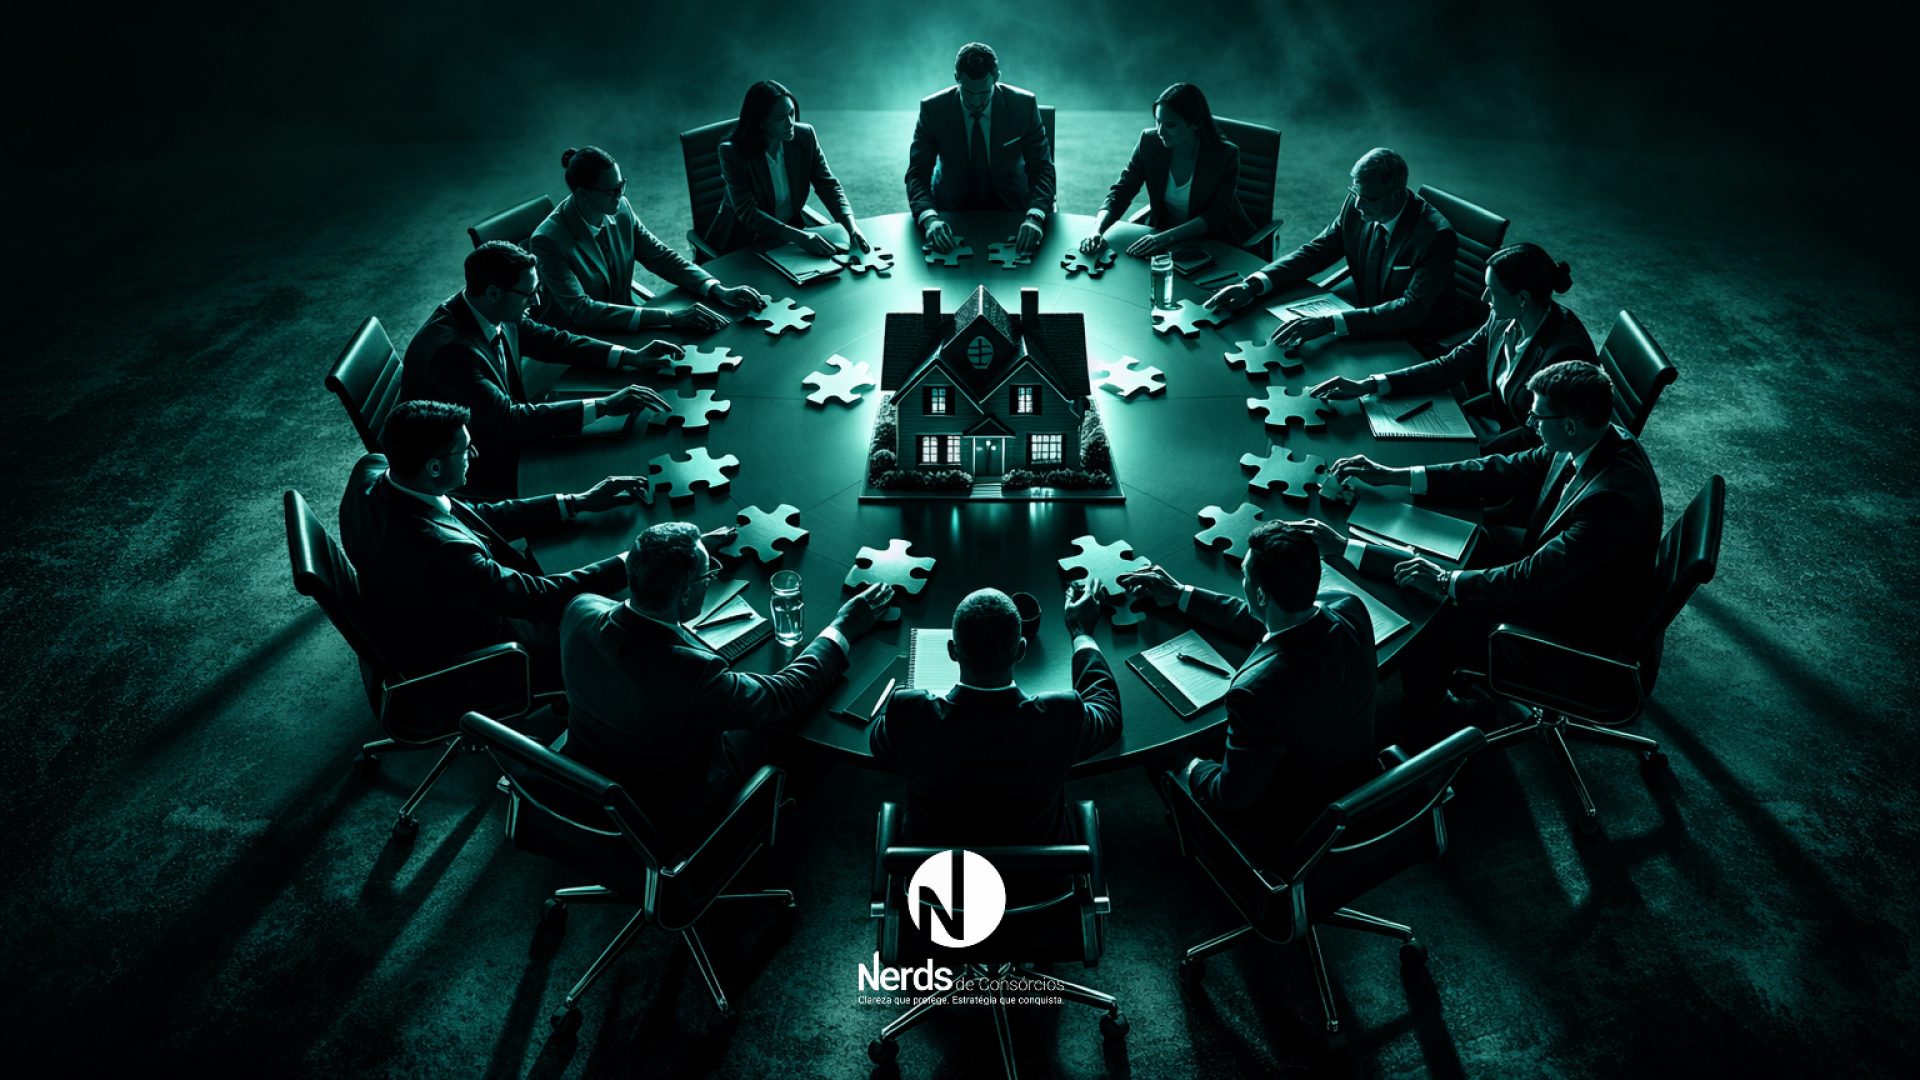
Consórcio é uma forma de compra planejada, feita em grupo.
Funciona assim:
- Um grupo de pessoas quer comprar o mesmo tipo de bem (imóvel, carro, moto, serviços etc.).
- Todos pagam parcelas mensais.
- Todo mês, alguns participantes são contemplados.
- Quem é contemplado recebe uma carta de crédito para comprar o bem.
Diferente do financiamento, no consórcio:
❌ Não há juros.
✅ Existe taxa de administração.
✅ Existe planejamento.
✅ Existe previsibilidade de custo.
É como se fosse uma compra parcelada sem juros, onde você pode receber o crédito antes de terminar de pagar.
Agora vamos para a parte que realmente interessa.
Como funciona o consórcio na prática (Passo a Passo)
1. Você escolhe o valor da carta de crédito
Exemplo:
Quer comprar um imóvel de R$ 500.000?
Você entra em um consórcio com crédito de R$ 500.000.
2. Você escolhe o prazo
Pode ser 120, 180, 200 meses — depende do plano.
Quanto maior o prazo:
- Menor a parcela
- Maior o tempo de planejamento
3. Começa a pagar as parcelas
Todo mês você contribui com o grupo.
Essas parcelas formam o fundo comum, que será usado para contemplar participantes.
4. Acontecem as contemplações
Todo mês há duas formas principais de contemplação:
🎲 Sorteio
Todos participam.
É aleatório.
💰 Lance
Você pode ofertar um valor antecipado.
Quem oferece maior percentual, leva.
Exemplo:
Se o crédito é de R$ 500.000 e você oferece 20% (R$ 100.000), pode antecipar sua contemplação.
5. Recebe a carta de crédito
Quando contemplado, você recebe o valor contratado para:
- Comprar imóvel
- Comprar carro
- Construir
- Quitar financiamento
- Comprar imóvel de leilão
- Reformar
E continua pagando as parcelas até o final do plano.
Até aqui você já entendeu como funciona.
Mas a pergunta que realmente importa é:
Consórcio realmente vale a pena?
Consórcio x Financiamento: Qual Vale Mais a Pena?
Se você está pesquisando como funciona o consórcio, provavelmente também está comparando com financiamento.
Então vamos direto ao ponto, com um exemplo simples.
Exemplo prático – Imóvel de R$ 500.000
🏦 Financiamento
- Entrada: R$ 100.000 (20%)
- Valor financiado: R$ 400.000
- Prazo: 30 anos
- Juros médios: 9% a 11% ao ano
No final, você pode pagar:
Entre R$ 900.000 e R$ 1.100.000
Ou seja: praticamente o dobro do imóvel.
E isso sem contar seguros obrigatórios e taxas bancárias.
📦 Consórcio
- Carta de crédito: R$ 500.000
- Sem entrada obrigatória
- Sem juros
- Taxa de administração diluída no plano
No final, você paga algo próximo de:
R$ 575.000 a R$ 600.000 (dependendo do plano)
A diferença é enorme.
Então por que nem todo mundo faz consórcio?
Porque o consórcio exige uma coisa que o financiamento não exige:
Planejamento.
No financiamento, você pega o bem imediatamente e paga juros por isso.
No consórcio, você pode:
- Esperar ser contemplado
- Ou acelerar com lance
Ele é ideal para quem:
- Não tem urgência extrema
- Quer pagar menos no total
- Pensa no médio e longo prazo
- Quer investir sem juros
Quando o Consórcio Realmente Vale a Pena?
O consórcio vale muito a pena quando:
✅ Você quer pagar menos no total
✅ Você quer fugir dos juros
✅ Você pensa no longo prazo
✅ Você quer investir (especialmente em imóveis)
✅ Você quer usar o tempo a seu favor
Exemplo estratégico:
Muita gente usa consórcio para:
- Comprar imóvel para aluguel
- Ser contemplado com lance
- Deixar o inquilino pagar as parcelas
- Criar patrimônio sem descapitalizar
Quando o Consórcio NÃO Vale a Pena
Transparência é tudo.
Consórcio não é ideal se:
❌ Você precisa do bem imediatamente e não tem reserva para lance
❌ Você é desorganizado financeiramente
❌ Você pode atrasar parcelas com frequência
❌ Você quer resultado imediato sem planejamento
Nesses casos, talvez o financiamento seja mais adequado.
Dúvidas Mais Comuns Sobre Como Funciona o Consórcio
Se você chegou até aqui, provavelmente ainda tem algumas perguntas na cabeça. Vamos esclarecer as principais.
“E se eu nunca for contemplado?”
Todo participante será contemplado até o final do grupo.
O consórcio tem prazo definido.
Se você não for contemplado por sorteio ou lance antes, será contemplado no encerramento.
A dúvida real não é se, é quando.
E isso depende da sua estratégia.
“Consórcio demora muito?”
Depende.
Se você não der lance e contar apenas com sorteio, pode demorar.
Mas quem entra com estratégia pode antecipar bastante:
- Lance com recursos próprios
- Lance com FGTS (para imóveis)
- Planejamento de lance em 6, 12 ou 18 meses
Consórcio não é demora.
É planejamento.
“Tem risco de perder dinheiro?”
O consórcio é regulamentado pelo Banco Central.
O risco está em:
- Escolher administradora não autorizada
- Não planejar o orçamento
- Atrasar parcelas
Quando feito com empresa autorizada e estratégia clara, é um sistema seguro.
“A parcela aumenta?”
Sim, mas não é juros.
No consórcio de imóveis, o reajuste normalmente acompanha o INCC (índice da construção).
Em veículos, acompanha a tabela do fabricante.
Isso protege o poder de compra da sua carta de crédito.
“Posso usar o crédito para qualquer imóvel?”
Você pode usar para:
- Imóvel novo
- Imóvel usado
- Construção
- Reforma
- Quitar financiamento
- Comprar terreno
Desde que esteja dentro das regras do plano.
Agora que você já entende como funciona o consórcio e quando ele vale a pena, vamos fechar com o ponto mais importante.
Conclusão: Consórcio Vale a Pena?
A resposta honesta é:
Depende do seu perfil.
Se você:
- Quer pagar menos no total
- Não quer juros
- Pode planejar
- Quer investir
- Pensa no longo prazo
Sim. O consórcio pode ser uma excelente escolha.
Mas se você precisa do bem amanhã e não tem reserva para lance, talvez não seja o melhor caminho.
Consórcio não é milagre.
É estratégia.
E quando usado corretamente, pode ser uma das formas mais inteligentes de comprar ou investir no Brasil.
Quer saber se o consórcio é ideal para o seu caso?
O melhor passo não é decidir sozinho.
É fazer uma simulação personalizada e entender qual plano realmente encaixa no seu momento.
Converse com um dos nossos especialistas, tire suas dúvidas e veja números reais antes de tomar qualquer decisão.
Porque quando o assunto é dinheiro, informação clara faz toda a diferença.